
Cách Tính Lãi Suất Tiết Kiệm là kiến thức tài chính nền tảng giúp người tích lũy chủ động hoạch định dòng tiền và kiểm tra mức sinh lời thực tế từ ngân hàng. Khi theo dõi các bản tin tài chính cùng Tin nóng trong ngày, bạn sẽ thấy biên độ điều chỉnh lãi suất tiền gửi của các nhà băng luôn thay đổi linh hoạt theo từng chu kỳ điều hành. Nắm vững phương pháp tính giúp bạn không bị phụ thuộc hoàn toàn vào bảng tính tự động của giao dịch viên hay ứng dụng ngân hàng số. Nhờ vậy, người gửi tiền có thể dễ dàng so sánh quyền lợi giữa các kỳ hạn để tối đa hóa số tiền nhàn rỗi một cách an toàn.
Quy Định Chuẩn Về Thời Gian Và Lãi Suất Ngân Hàng
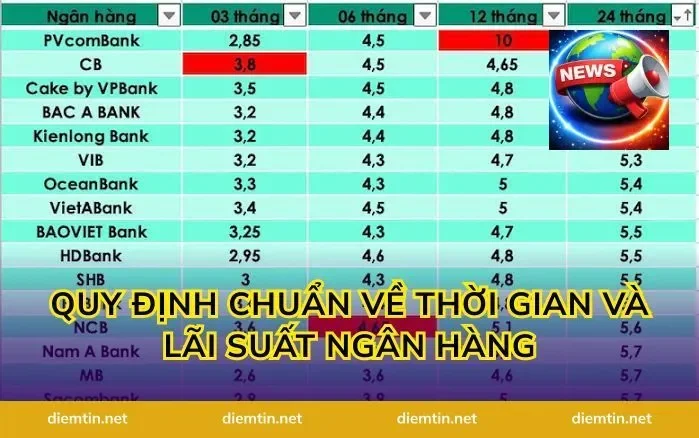
Ngân hàng Nhà nước Việt Nam đã ban hành Thông tư 14/2017/TT-NHNN nhằm thống nhất quy chuẩn cơ sở tính lãi suất trên toàn hệ thống tín dụng. Theo quy định hiện hành, cơ sở một năm tính lãi được quy chuẩn là 365 ngày thay vì 360 ngày như các tập quán giao dịch tài chính trước đây. Thời gian tính lãi được xác định từ ngày nhận tiền gửi đến hết ngày liền kề trước ngày thanh toán hết khoản tiền gửi. Hiểu rõ quy chuẩn thời gian giúp bạn tự đối chiếu xem ngân hàng có tính thiếu ngày hưởng lãi thực tế của khoản vốn hay không.
Công Thức Và Cách Tính Lãi Suất Tiết Kiệm Phổ Biến Hiện Nay
Tùy theo nhu cầu quay vòng vốn và tích lũy, các ngân hàng hiện cung cấp nhiều hình thức gửi tiền khác nhau với phương thức hạch toán tiền lãi riêng biệt. Dưới đây là những công thức chuẩn xác nhất được áp dụng trên toàn bộ hệ thống ngân hàng thương mại hiện nay.
Cách Tính Lãi Suất Tiết Kiệm Có Kỳ Hạn Nhận Lãi Cuối Kỳ
Hình thức gửi tiết kiệm có kỳ hạn nhận lãi cuối kỳ luôn mang lại mức lãi suất cao nhất trong số các phương thức trả lãi hiện nay. Khi lựa chọn phương thức này, khách hàng cam kết không rút vốn trước hạn đã thỏa thuận để hưởng trọn vẹn phần lợi tức theo biểu niêm yết. Công thức tính tiền lãi theo ngày được xác định bằng: Số tiền gửi x Lãi suất (%/năm) x Số ngày thực tế gửi / 365. Nếu tính theo tháng tròn, tiền lãi được tính bằng: Số tiền gửi x Lãi suất (%/năm) x Số tháng gửi / 12.
Giả sử bạn gửi tiết kiệm số tiền 200.000.000 đồng với kỳ hạn 6 tháng tại ngân hàng với mức lãi suất niêm yết 6,0%/năm. Số tiền lãi nhận được khi kết thúc kỳ hạn 6 tháng tròn được tính bằng 200.000.000 x 6% x 6 / 12, tương đương mức 6.000.000 đồng. Nếu ngày gửi rơi vào các tháng có số ngày lẻ, ngân hàng sẽ áp dụng công thức theo ngày thực tế để đảm bảo quyền lợi chuẩn xác cho bạn. Toàn bộ tiền gốc 200.000.000 đồng kèm khoản lãi 6.000.000 đồng sẽ được hoàn trả đầy đủ vào tài khoản thanh toán tại ngày đáo hạn.
Cách Tính Lãi Suất Tiết Kiệm Không Kỳ Hạn Và Rút Trước Hạn
Tiết kiệm không kỳ hạn dành cho những người muốn giữ tiền an toàn nhưng cần rút ra linh hoạt bất kỳ lúc nào để giải quyết công việc. Mức lãi suất không kỳ hạn tại các ngân hàng thường duy trì ở mức rất thấp, phổ biến từ 0,1% đến 0,5%/năm tùy theo từng đơn vị tín dụng. Công thức tính lãi suất không kỳ hạn là: Số tiền gửi x Lãi suất (%/năm) x Số ngày thực gửi / 365. Đối với sổ tiết kiệm có kỳ hạn mà khách hàng tất toán trước ngày đáo hạn, toàn bộ khoản tiền sẽ tự động chuyển về biểu lãi suất không kỳ hạn tính từ ngày gửi ban đầu.
Dưới đây là bảng tổng hợp các hình thức trả lãi phổ biến giúp bạn hình dung rõ ràng về ưu nhược điểm của từng phương án trước khi mở sổ:
| Hình thức gửi | Mức lãi suất hưởng | Thời điểm thanh toán lãi | Đặc điểm thanh khoản |
|---|---|---|---|
| Nhận lãi cuối kỳ | Cao nhất trong biểu lãi suất | Ngày đáo hạn sổ tiết kiệm | Kém linh hoạt, rút sớm mất toàn bộ lãi cao |
| Nhận lãi định kỳ (tháng/quý) | Thấp hơn hình thức cuối kỳ từ 0,2% – 0,5% | Đều đặn mỗi tháng hoặc mỗi quý | Dòng tiền quay vòng tốt, phù hợp chi tiêu sinh hoạt |
| Không kỳ hạn | Thấp nhất (thường từ 0,1% – 0,5%/năm) | Cuối mỗi tháng hoặc lúc rút hết vốn | Cực kỳ linh hoạt, nạp rút tiền mọi lúc không cần báo trước |
Chiến Lược Tối Ưu Lợi Nhuận Khi Gửi Tiết Kiệm Ngân Hàng
Để tối đa hóa khoản lợi nhuận nhận được từ tiền gửi, bạn nên trang bị một số kinh nghiệm thực tế thay vì chỉ gửi toàn bộ vào một sổ duy nhất. Các giải pháp dưới đây giúp người gửi bảo toàn dòng tiền mà vẫn giữ được sự linh hoạt cần thiết khi phát sinh rủi ro tài chính:
- Chia nhỏ thành nhiều sổ tiết kiệm: Thay vì gửi trọn vẹn 300 triệu vào một sổ, bạn nên chia thành ba sổ với trị giá 100 triệu để khi cần tiền gấp chỉ phải tất toán một sổ, bảo toàn tiền lãi cho hai sổ còn lại.
- Ưu tiên mở sổ trực tuyến (Online): Hầu hết ngân hàng hiện nay áp dụng chính sách cộng thêm biên độ từ 0,2% đến 0,6%/năm cho tài khoản tiết kiệm gửi qua ứng dụng so với quầy giao dịch truyền thống.
- Áp dụng phương pháp gửi bậc thang: Bạn có thể phân bổ nguồn vốn thành các kỳ hạn 1 tháng, 3 tháng, 6 tháng và 12 tháng để luôn có một khoản tiền đáo hạn hàng tháng giải quyết nhu cầu chi tiêu.
- Cân nhắc kênh phòng hộ khác: Việc theo dõi sát sao Biến động thị trường vàng giúp nhà đầu tư cân bằng hợp lý tỷ trọng phân bổ giữa kênh tiết kiệm bảo toàn vốn và kênh tài sản kim loại quý nhằm tránh trượt giá lạm phát.
Câu Hỏi Thường Gặp Về Cách Tính Lãi Suất Tiết Kiệm (FAQ)
Gửi tiết kiệm online có mức lãi suất cao hơn gửi tại quầy không?
Gửi tiết kiệm qua ứng dụng ngân hàng số hầu như luôn có lãi suất cao hơn tại quầy từ 0,1% đến 0,5%/năm. Do ngân hàng tiết kiệm được chi phí nhân sự vận hành, mặt bằng chi nhánh và hồ sơ giấy tờ nên chủ động cộng thêm lãi suất ưu đãi cho khách hàng trực tuyến. Thao tác gửi tiền trực tuyến còn giúp người dùng chủ động mở sổ, kiểm tra số dư và tất toán mọi lúc mọi nơi mà không phụ thuộc giờ làm việc hành chính. Sổ tiết kiệm online có giá trị pháp lý hoàn toàn tương đương với sổ giấy truyền thống theo quy định của Ngân hàng Nhà nước.
Rút tiền gửi trước hạn thì số tiền lãi sẽ được tính như thế nào?
Số tiền rút trước hạn sẽ bị áp dụng mức lãi suất không kỳ hạn cực thấp thay vì lãi suất thỏa thuận ban đầu. Theo Thông tư 04/2022/TT-NHNN, khách hàng chỉ bị tính lãi không kỳ hạn đối với phần vốn thực tế rút trước hạn, phần tiền còn lại trong sổ vẫn được giữ nguyên lãi suất cũ nếu đáp ứng quy định tối thiểu của từng ngân hàng. Khách hàng nên tính toán kỹ lưỡng số tiền cần dùng gấp để tránh lãng phí toàn bộ chu kỳ sinh lời của sổ tiết kiệm. Trường hợp thời gian gửi đã gần đến ngày đáo hạn, bạn có thể cân nhắc vay cầm cố sổ tiết kiệm trong vài ngày để bảo toàn khoản lãi lớn.
Cách Tính Lãi Suất Tiết Kiệm theo ngày và theo tháng khác nhau ra sao?
Phương pháp tính lãi theo ngày dựa trên số ngày thực tế khoản tiền nằm trong ngân hàng chia cho 365 ngày, mang lại kết quả chuẩn xác tuyệt đối theo chu kỳ thực tế. Ngược lại, phương pháp tính theo tháng được tính gộp bằng cách lấy lãi suất năm chia đều cho 12 tháng rồi nhân với số tháng gửi nguyên vẹn. Các ngân hàng hiện nay chủ yếu cài đặt thuật toán hạch toán theo ngày thực tế để đảm bảo tính minh bạch và công bằng cho khách hàng. Chênh lệch giữa hai cách tính này rất nhỏ nhưng thể hiện rõ nét hơn ở các khoản tiền gửi trị giá nhiều tỷ đồng.
Ngày đáo hạn rơi vào ngày nghỉ hoặc ngày lễ thì tiền lãi được giải quyết thế nào?
Khoản tiền tiết kiệm của bạn sẽ tự động được kéo dài thời gian tính lãi đến hết ngày làm việc tiếp theo của ngân hàng. Người gửi tiền vẫn được hưởng đầy đủ lãi suất theo kỳ hạn thỏa thuận ban đầu cho cả những ngày nghỉ cuối tuần hoặc ngày lễ kéo dài đó. Khách hàng sử dụng dịch vụ ngân hàng điện tử hoàn toàn có thể chủ động tất toán trực tuyến ngay trong ngày nghỉ nếu không muốn chờ đợi đến phiên giao dịch tiếp theo. Nếu hợp đồng cài đặt chế độ tự động tái tục, toàn bộ gốc và lãi sẽ quay vòng sang kỳ hạn mới ngay vào ngày làm việc kế tiếp.
Kết Luận
Chủ động nắm vững Cách Tính Lãi Suất Tiết Kiệm giúp bạn trở thành người quản lý tài chính thông thái, làm chủ từng đồng vốn tích lũy của bản thân. Việc hiểu rõ bản chất công thức tính lãi theo ngày thực tế và nắm bắt biên độ chênh lệch giữa các kỳ hạn sẽ hỗ trợ bạn xây dựng kế hoạch tiết kiệm hiệu quả dài lâu. Hãy duy trì thói quen theo dõi thị trường tài chính và cập nhật thường xuyên chuyên mục Tin nóng trong ngày để kịp thời đón đầu các đợt điều chỉnh lãi suất có lợi nhất cho nguồn tiền gửi của mình. Quản lý dòng tiền thông minh ngay từ hôm nay chính là nền tảng vững chắc nhất cho sự an tâm tài chính của gia đình bạn trong tương lai.